Chapô : Dans un paysage où payer sans contact avec un objet connecté devient la norme, la question de la sécurité paiement est au centre des conversations. Les habitudes quotidiennes — café, ticket de métro, courses rapides — se transforment : il suffit d’approcher un téléphone mobile ou une montre pour finaliser un achat. Cette révolution repose sur la technologie NFC et sur des mécanismes comme la tokenisation et l’authentification forte, encadrés par des règles européennes comme la DSP2. Pourtant, des scénarios de fraude persistent, du vol classique aux attaques par relais, et les utilisateurs cherchent à concilier confort et sécurité. L’article explore avec enthousiasme les mécanismes techniques, les risques réels, la réglementation et des pratiques concrètes pour des transactions sécurisées, tout en mettant en contexte l’utilisation de dispositifs comme des portefeuilles numériques ou un code parrainage pour services tels que Walkie. Les explications techniques sont accompagnées d’exemples pratiques tirés d’un fil conducteur : une archiviste de musée qui expérimente le paiement mobile au quotidien, ce qui permet de rendre les enjeux concrets, proches du quotidien et facilement applicables par tout utilisateur attentif.
En bref :
🔒 Proximité et tokenisation garantissent que le paiement sans contact reste difficile à exploiter à distance.
📱 Paiement mobile via smartphone ou montre ajoute une couche biométrique pour sécuriser chaque opération.
⚠️ Risques réels : vol de carte et attaques par relais existent mais restent rares et détectables.
🛡️ Régulation (DSP2) impose l’authentification forte et limite la responsabilité du consommateur.
💡 Astuce pratique : activer les notifications et garder les numéros d’opposition à portée de main.
Payer sans contact avec un objet connecté : comment fonctionne la technologie NFC et la tokenisation
Problème : Souvent mal comprise, la technologie NFC est perçue comme une porte ouverte au piratage. En réalité, son caractère de très courte portée constitue une première barrière. Pour qu’une interaction s’effectue, la distance entre le téléphone mobile (ou la carte) et le terminal doit être inférieure à quelques centimètres, réduisant considérablement la possibilité d’une transaction à distance.
Le mécanisme technique expliqué
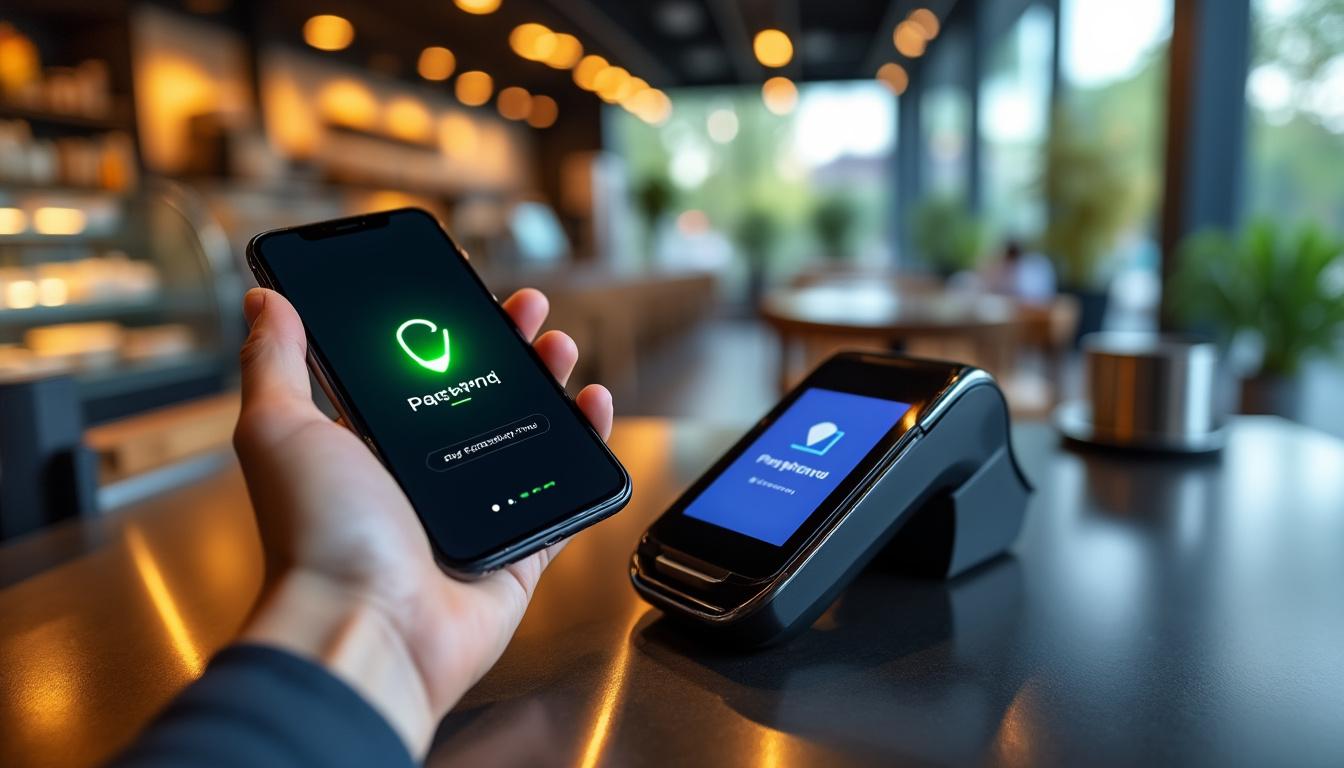
La communication NFC se déroule en quelques millisecondes : la puce de l’objet connecté se synchronise avec le terminal, échange un code unique et chiffré (souvent appelé token) et la transaction est validée. Ce token remplace le numéro réel de la carte et ne peut pas être réutilisé, ce qui limite le risque de clonage. Les grands portefeuilles numériques comme Apple Pay, Google Pay et d’autres solutions reposent sur cette méthode, ajoutant une couche d’abstraction entre le commerçant et les données bancaires réelles.
Enrôlement et authentification
Avant d’utiliser un service de paiement mobile, la carte doit être enregistrée dans l’application. Cet enrôlement est protégé par une authentification forte : validation via l’application bancaire, envoi d’un code, ou vérification biométrique. Ensuite, selon les paramètres et la configuration, certaines petites transactions peuvent se réaliser sans déverrouiller le smartphone, tandis que d’autres opérations — généralement celles supérieures à 50 euros — requièrent systématiquement une authentification.
Exemple pratique
Dans un musée, une archiviste utilise son téléphone pour payer la petite restauration. Le terminal du café déclenche la transaction sécurisée : le token est émis, la transaction s’effectue sans transmettre le numéro de carte et une notification prévient immédiatement l’utilisatrice. Ce cas concret montre comment la simplicité d’usage et la sécurité technique se complètent pour rassurer l’utilisateur.
Insight clé : La combinaison de la très courte portée de la technologie NFC et de la tokenisation constitue la base d’un système de paiement à la fois simple et résilient.
Risques concrets du paiement mobile : attaques, vol et erreurs humaines
Problème : Les craintes les plus répandues — vol à la sauvette via TPE, clonage instantané — nourrissent des mythes. Il est essentiel de distinguer la peur infondée des vulnérabilités réelles qui nécessitent des mesures pratiques.
Attaque par relais : théorie et réalité
L’attaque par relais exige une coordination : un appareil capte le signal NFC de la victime à proximité et le relaie vers un complice qui déclenche la transaction sur un TPE. Techniquement possible, ce scénario est néanmoins complexe et peu rentable, surtout avec des plafonds et des systèmes de détection des anomalies. Les banques et les systèmes de paiement analysent les patterns de dépense et détectent souvent ces anomalies, rendant ces attaques difficiles à mener sans laisser de traces.
Vol de carte et scénarios quotidiens
Le vol physique d’une carte demeure le risque le plus fréquent. Un voleur peut tenter plusieurs petites opérations sous le seuil de 50 euros avant que la banque n’impose l’authentification. C’est pourquoi la combinaison de plafonds par opération et de seuils cumulatifs fait office de filet de sécurité additionnel. En pratique, activer les alertes de transaction et vérifier le relevé sont des gestes de protection efficaces.
Exemples et anecdotes
Un cas réel dans l’équipe du musée : un portefeuille égaré a entraîné trois transactions de faible montant avant opposition. Grâce aux notifications en temps réel, la situation a été détectée et signalée en moins de dix minutes. Ce type d’anecdote illustre l’importance d’agir vite et d’avoir les numéros d’opposition à portée de main.
Ressources utiles : pour des solutions destinées aux familles, des options existent comme le porte-monnaie sans contact pour enfants, qui permet d’encadrer les dépenses des plus jeunes.
Insight clé : Les attaques sophistiquées restent rares ; la vigilance quotidienne et les outils disponibles réduisent considérablement l’impact des incidents.
Sécurité paiement sur montres et smartphones : biométrie, tokenisation et bonnes pratiques
Problème : Entre commodité et sécurité, le paiement mobile sur un objet connecté comme une montre ou un téléphone doit offrir un équilibre : confort sans sacrifier les protections essentielles.
Biométrie et authentification forte
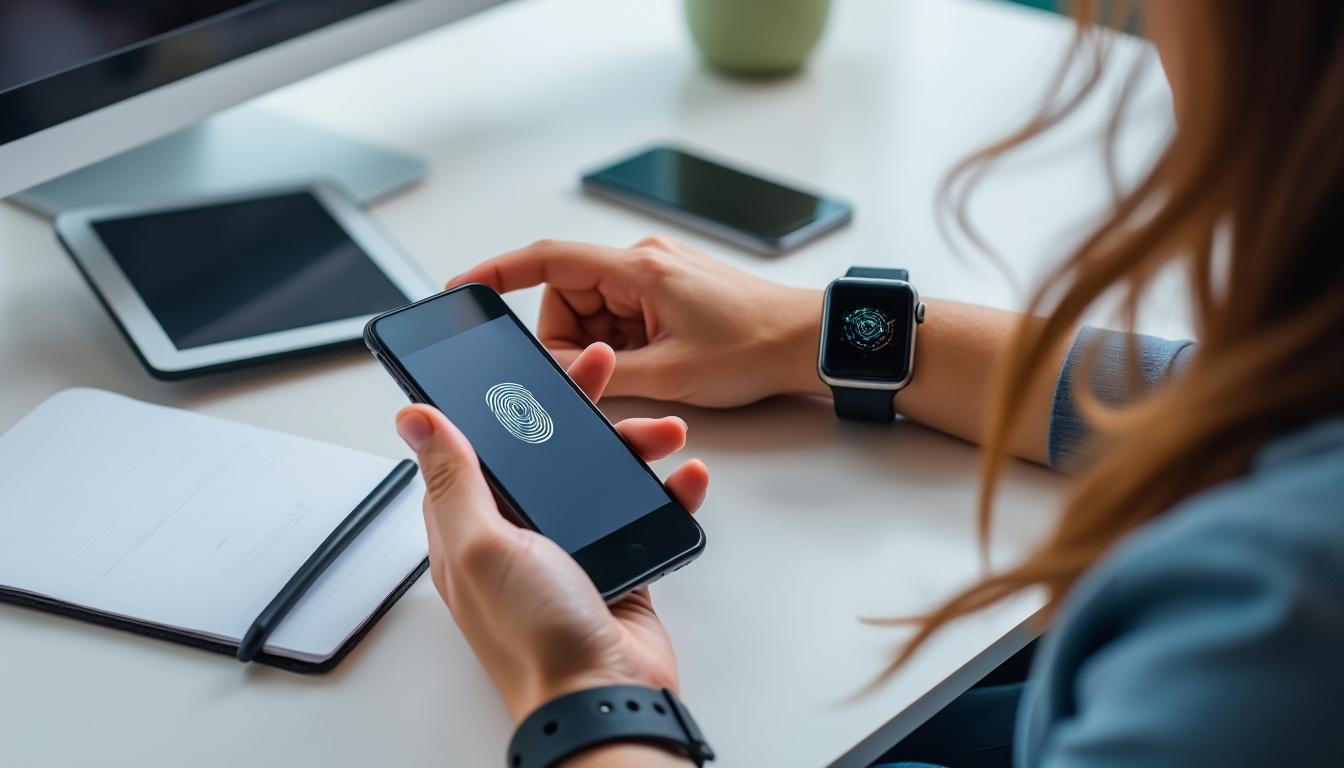
Les montres et téléphones modernes imposent une étape d’authentification : empreinte, reconnaissance faciale ou code. Cette exigence élimine l’intérêt pour un voleur de s’emparer d’un appareil sans connaître ce facteur d’authentification. La plupart des services ajoutent une couche logicielle empêchant les paiements si le device a été redémarré ou reste verrouillé.
Paramètres et configuration recommandés
Il est conseillé d’activer les notifications push, de verrouiller l’écran automatiquement, et de n’enregistrer que les cartes nécessaires. Pour des transactions sécurisées, privilégier les portefeuilles numériques qui offrent la tokenisation. En cas de perte, certaines montres peuvent être localisables et effacées à distance, neutralisant ainsi tout accès frauduleux.
Exemple concret et cas d’usage
Lors d’une visite de collection, l’archiviste utilise une montre connectée pour régler l’entrée du public. Chaque paiement requiert une validation biométrique sur le téléphone mobile associé, empêchant l’exploitation de l’appareil par une tierce personne. Ce workflow combine rapidité et robustesse, idéal pour des environnements professionnels où la fluidité est essentielle.
Insight clé : La biométrie et la tokenisation font du paiement mobile sur objets connectés une option souvent plus sûre que la carte physique en cas de perte.
Réglementation, responsabilités et recours : comprendre la DSP2 et les garanties
Problème : Les utilisateurs ont besoin de repères clairs sur qui est responsable en cas de fraude et quelles protections légales existent. La Directive sur les Services de Paiement (DSP2) a renforcé les droits des consommateurs et introduit l’Authentification Forte du Client (SCA).
Principes de la DSP2
La DSP2 impose que les paiements au-delà de certains seuils soient soumis à une authentification renforcée. Elle a aussi défini des plafonds cumulés et un nombre maximal d’opérations sans authentification. En cas de fraude, le régime de responsabilité limite souvent la charge financière du consommateur si celui-ci n’a pas commis de négligence grave, et facilite les procédures de remboursement par les banques.
Que faire en cas de fraude ?
Bloquer immédiatement la carte via l’application ou le numéro d’urgence, déposer plainte auprès des forces de l’ordre et conserver les preuves de la contestation sont des étapes clés. Les banques disposent de services 24/7 pour traiter les oppositions, et dans la majorité des cas, elles prennent en charge la régularisation après enquête.
Exemple pratique et conseils
Un musée partenaire a vu une transaction suspecte sur le compte professionnel. La réaction rapide — opposition et envoi d’un rapport — a permis d’établir un remboursement partiel en moins de quinze jours. Ce cas montre l’efficacité des dispositifs réglementaires lorsque la procédure est suivie correctement.
Insight clé : La DSP2 offre un filet légal robuste : agir vite et suivre la procédure maximise les chances de réparation après une fraude.
Adopter le paiement mobile en confiance : cas d’usage, code parrainage Walkie et recommandations pratiques
Problème : Beaucoup hésitent encore à remplacer la carte physique par un objet connecté pour des raisons de sécurité ou d’habitude. Pourtant, l’expérience utilisateur et la sécurité peuvent être optimisées par des règles simples et des outils d’accompagnement.
Cas d’usage : le fil conducteur
L’archiviste du fil conducteur, responsable d’un petit fonds patrimonial, utilise un téléphone mobile pour acheter fournitures et billets. En adoptant le paiement mobile, elle réduit le risque de perte et profite d’un suivi simplifié des dépenses grâce aux notifications et à la tokenisation. Lors d’un événement, l’équipe a aussi testé un système de code parrainage pour inviter des bénévoles : le recours à un service comme Walkie a permis de simplifier l’inscription et d’inciter au paiement mobile de petites transactions sur place.
Conseils pratiques
Activer les alertes, conserver le numéro d’opposition, vérifier les paramètres de confidentialité, préférer la biométrie et limiter le nombre de cartes enregistrées sont des gestes simples et efficaces. En complément, des services de parrainage ou de cashback peuvent être explorés pour optimiser les coûts ; par exemple, des programmes de cashback existent et peuvent être découverts via des plateformes dédiées comme programme cashback Naomi.
Adopter Walkie et comportement responsable
Utiliser un code parrainage Walkie dans un cadre contrôlé peut faciliter l’adhésion au paiement mobile pour une communauté. L’important reste la sécurité paiement : transparence des conditions, activation d’authentification forte et communication claire aux utilisateurs. En milieu culturel, la mise en place d’ateliers pratiques permet de rassurer et de démocratiser ces usages.
Insight clé : Le paiement mobile peut devenir un allié sûr du quotidien si l’adoption s’accompagne de bonnes pratiques et d’un encadrement adapté, notamment lors de l’utilisation de services associés comme un code parrainage.
Lecture Rapide

